Kortbetaling i tal
- Korttransaktioner i 2025
- 2.863 mio. for 819 mia. kr. (Nationalbanken, 2.2.2026)
- Andel via digitale wallets
- 31,6 % af antallet og 22,6 % af værdien i 2025
- Loft over interbankgebyr
- 0,2 % for forbrugerdebetkort og 0,3 % for forbrugerkreditkort (EU 2015/751)
- Kontanter i fysisk handel
- 9 % af betalingerne i 2025 mod 23 % i 2017 (Nationalbanken)
- Nethandel uden godkendelse
- Banken kan undlade stærk godkendelse op til 30 euro, ca. 225 kr.
Hvem er med i en kortbetaling?
Når du betaler med kort, ser du kun terminalen og kvitteringen. Bag dem er der fire parter:
- Dig som kortholder: du godkender betalingen med chip og pinkode, kontaktløst, med telefonen eller med MitID på nettet.
- Butikken: betalingsmodtageren, som har en aftale med en indløser om at tage imod kort.
- Indløseren: butikkens betalingsselskab, der sender betalingen videre og sætter pengene ind hos butikken.
- Kortudstederen: din bank eller den kortudsteder, der har givet dig kortet, og som godkender eller afviser betalingen.
Mellem indløser og udsteder ligger kortnetværket, også kaldet kortordningen. I Danmark er det Dankort, som ejes af Nets Denmark A/S, og de internationale ordninger Visa og Mastercard. EU-forordningen om interbankgebyrer skelner mellem firepartsordninger, hvor udsteder og indløser er to forskellige virksomheder, og tredelte ordninger, hvor samme selskab både udsteder kortet og indløser betalingen. Den forskel betyder noget for, hvad butikken må tage i gebyr.
Fra terminal til konto: de tre trin
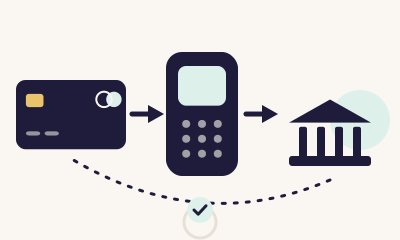
En kortbetaling sker i tre trin, også selvom du kun oplever det første.
- Godkendelse: terminalen sender beløbet og kortets data gennem indløseren og kortnetværket til din kortudsteder. Udstederen tjekker kortet og din godkendelse og svarer ja eller nej. Det er det svar, terminalen viser efter et par sekunder.
- Clearing: butikkens godkendte betalinger samles og opgøres mellem indløser og udstedere, så hver part ved, hvem der skylder hvem.
- Afregning: pengene flyttes. Din bank trækker beløbet på din konto, og indløseren sætter pengene ind hos butikken, fratrukket butikkens pris for at tage imod kort.
Hvornår du ser beløbet trukket, afhænger af kortet. Coop Bank skriver i sine brugerregler, at en Dankort-betaling som udgangspunkt trækkes samme dag, mens en betaling med Visa-delen tidligst fremgår dagen efter. Det er derfor, en Visa-betaling fra i går kan dukke op på kontoen i dag.
Ved hoteller, tankstationer og biludlejning reserveres der ofte et beløb først, og det endelige beløb trækkes senere. Efter betalingsloven § 95 må banken kun reservere et beløb, hvis du har sagt ja til netop det beløb. Er det endelige beløb højere, end du med rimelighed kunne forvente, kan du kræve hele beløbet tilbage, hvis banken får din anmodning senest 8 uger efter debiteringen.
I butikken: chip, pinkode og kontaktløst
En Dankortbetaling i en dansk butik sker oftest med et Visa/Dankort. Dankort.dk forklarer, at butikken har indstillet terminalen til enten Dankort eller Visa, men at du kan ændre valget ved at trykke på terminalens gule knap, når den viser beløbet. Terminalerne skal kunne give dig det valg, og forbrug.dk skriver, at både fysiske butikker og netbutikker skal lade dig vælge frit mellem kortmærkerne. Hvad forskellen på de to dele betyder for dig, gennemgår vi i guiden om forskellen på Visa og Dankort.
Ifølge dankort.dk er mere end 80 % af alle Dankort-transaktioner i dag kontaktløse. EU-reglerne giver banken mulighed for at springe pinkoden over, når den enkelte kontaktløse betaling er højst 50 euro, og samlet højst 150 euro eller 5 betalinger i træk siden sidste gang, du brugte koden. Visa oplyser grænsen som 350 kr. Det er en mulighed for banken, ikke din ret, så du kan blive bedt om pinkoden ved lavere beløb. Nationalbankens kvartalsstatistik for 2. kvartal 2026 viser 520,6 mio. kortbetalinger, heraf 357,0 mio. med kontaktløse kort, uden e-handel og hævninger i automater. Mere står i guiden om grænser og sikkerhed ved kontaktløs betaling.
Betaling med kort på nettet
Ved en betaling med kort på nettet er kortet ikke til stede, så butikken skal have dine kortoplysninger: kortnummer, udløbsdato og kontrolcifrene fra bagsiden. Hvad de enkelte numre betyder, og hvorfor du aldrig skal sende dem på mail, står i guiden om kortnummer og CVV.
Derefter skal du som regel godkende betalingen. Betalingsloven § 128 kræver stærk kundeautentifikation, når du sætter en elektronisk betaling i gang, medmindre en EU-undtagelse gælder. I praksis godkender du med MitID eller med et kodeord til nethandel og en sms-kode. Coop Bank kalder løsningerne "Dankort Secured by Nets" og "Visa Secure". Den fælles betegnelse er 3D Secure, som har sin egen guide om godkendelse af netkøb. Små beløb kan gå igennem uden godkendelse: EU-reglerne tillader det op til 30 euro, og Jyske Bank skriver, at betalinger under 225 kr. som udgangspunkt ikke skal godkendes.
Betaler du med Visa/Dankort på nettet, vælger du selv kortmærket ved at klikke på Dankort- eller Visa-ikonet på siden, hvor du indtaster kortnummeret. Netbutikken må ikke tage gebyr ved betaling med Dankort på nettet, og den skal give dig valget mellem mærkerne på et Visa/Dankort.
Køb på nettet giver dig en ekstra ret. Er varen ikke leveret, eller er beløbet højere end aftalt, kan du gøre indsigelse hos din bank efter betalingsloven § 112, når du forgæves har kontaktet sælgeren. Det skal ske snarest muligt.
Betal med kort via mobilen
Når du betaler med telefonen, er det stadig en kortbetaling. Wallet'en bruger dit betalingskort, men sender et erstatningsnummer i stedet for det rigtige kortnummer. Apple skriver, at hverken Apple eller din telefon sender kortets faktiske nummer, og at butikken får en dynamisk kode, der kun gælder den ene transaktion. Ifølge Nationalbanken gik 31,6 % af alle korttransaktioner i 2025 gennem en digital wallet, mod 28,0 % i 2024. Målt på værdi var andelen 22,6 %, så en wallet-betaling er i gennemsnit på et mindre beløb end en betaling med det fysiske kort. Hvordan du sætter det op, og hvilke kort der virker, står i guiden om at betale med mobilen.
Gebyrreglerne følger med. Forbrug.dk skriver, at mobilbetaling, der er knyttet til et betalingskort, er omfattet af forbuddet mod gebyrer, så butikken må ikke tage ekstra, fordi du betaler med telefonen.
Må butikken tage gebyr for en kortbetaling?
Som forbruger må du i de fleste tilfælde betale med kort uden ekstra gebyr. Reglen står i betalingsloven § 121, stk. 3: butikken må ikke opkræve gebyr for betalingsinstrumenter, hvis interbankgebyrer er reguleret i kapitel II i EU-forordning 2015/751. Konkurrence- og Forbrugerstyrelsen skriver, at forbuddet gælder både i fysiske butikker og ved nethandel, og uanset om du betaler med debet- eller kreditkort.
Der er tre undtagelser, hvor butikken gerne må lægge et gebyr på:
- Firmakort: kort, der er begrænset til arbejdsudgifter og trækkes på virksomhedens konto.
- Kort fra tredelte kortordninger: hvor samme selskab både udsteder kortet og indløser betalingen.
- Kort udstedt uden for EU: fx et kort fra en bank i et land uden for EU.
Også her er der grænser. Gebyret må ikke være højere end butikkens egne omkostninger ved betalingen (§ 121, stk. 2), og du skal have besked om gebyret, før du betaler. Du er kun forpligtet til at betale det, hvis det fulde beløb er oplyst på forhånd (§ 118).
Hvad betaler butikken for kortbetalingen?
Butikken betaler sin indløser for at tage imod kort. En del af den pris er interbankgebyret, som indløseren betaler til din kortudsteder. EU-forordning 2015/751 sætter loft over det: højst 0,2 % af beløbet for forbrugerdebetkort og 0,3 % for forbrugerkreditkort. Lofterne gælder interbankgebyret, ikke den samlede pris, butikken betaler, og de gælder ikke for firmakort, kontanthævning og tredelte ordninger.
Et regneeksempel: Køber du for 500 kr. med et forbrugerdebetkort, må interbankgebyret højst være 1 kr. (500 × 0,2 %). Med et forbrugerkreditkort er loftet 1,50 kr. (500 × 0,3 %). Butikkens samlede pris til indløseren kan være højere, og det er en af grundene til, at reglen om gebyrer er knyttet til netop disse kort.
Dankort har sine egne priser for butikker. Nets oplyste i marts 2026, at prisen for at tage imod Dankort i fysisk handel steg med 10 % pr. 1. april 2026. Det er butikkens pris, ikke din. Betalingsloven § 122 forbyder desuden urimelige priser og avancer på gebyrer for kortbetalinger.
Når kortbetalingen bliver afvist
Siger terminalen nej, er det næsten altid din kortudsteder, der har afvist betalingen, ikke butikken. Der kan være flere grunde: kortet er spærret eller udløbet, pinkoden er tastet forkert, beløbet overstiger kortets grænse, eller banken har mistanke om misbrug. Efter betalingsloven § 92 skal en spærring bygge på vilkår, der er objektivt begrundet, fx i sikkerhed eller mistanke om uberettiget brug, og du skal have besked om spærringen og årsagen. Ring til banken, hvis du ikke kender grunden.
Er pinkoden tastet forkert tre gange, kan kortet være blokeret. Danske Bank kalder det en pin-blokering: en midlertidig spærring, som du selv kan ophæve med det samme i mobilbanken. Har du et Visa/Dankort, kan du i en dansk butik skifte mellem de to dele med terminalens gule knap, men er kortet spærret, hjælper det ikke. Hvad de forskellige grænser er, står i guiden om beløbsgrænser på Dankort og kreditkort.
Uanset om du bruger plastikkortet eller telefonen, kører betalingen gennem de samme fire parter. Hvilke korttyper du kan vælge imellem, står i overblikket over betalingskort og korttyper.
Regneeksempel: interbankgebyr på et køb til 500 kr.
Forbrugerdebetkort: 500 kr. × 0,2 % = højst 1,00 kr. i interbankgebyr. Forbrugerkreditkort: 500 kr. × 0,3 % = højst 1,50 kr. Beløbet betales af butikkens indløser til kortudstederen, ikke af dig. Butikken må ikke sende regningen videre som et kortgebyr, når kortet er et forbrugerkort omfattet af EU-forordning 2015/751.
Ofte stillede spørgsmål om kortbetaling
Hvorfor er en betaling med Visa trukket senere end en betaling med Dankort?
Må en webshop lægge et kortgebyr på min ordre?
Hvordan vælger jeg Dankort, når jeg betaler på nettet?
Skal jeg altid godkende en betaling med kort på nettet?
Er det sikkert at betale med kort via telefonen?
Hvem betaler for, at butikken kan tage imod kort?

Kilder
- Danmarks Nationalbank: Almost every third card payment is now made via digital wallets (2. februar 2026)
- Danmarks Nationalbank: pressemeddelelse om digitale betalinger og kontanter (26. juni 2026)
- Danmarks Nationalbank: betalingsstatistik for 2. kvartal 2026 (Statbank-tabel DNBSTK)
- Lov om betalinger (LBK nr. 463 af 26/04/2026), §§ 92, 95, 102, 112, 118, 121, 122 og 128
- Forordning (EU) 2015/751 om interbankgebyrer for kortbaserede betalingstransaktioner
- Delegeret forordning (EU) 2018/389 om stærk kundeautentifikation
- Konkurrence- og Forbrugerstyrelsen: ofte stillede spørgsmål om regler for gebyrer
- Forbrug.dk: betaling med kort
- Dankort: support for privatkunder (gul knap, valg online)
- Dankort: om Dankort (kontaktløse transaktioner)
- Visa: kontaktløse Visa-kort (350 kr. uden pinkode)
- Apple Support: sikkerhed og fortrolighed for Apple Pay
- Danmarks Nationalbank
- Retsinformation: Lov om betalinger (betalingsloven)
- Forbrug.dk (Konkurrence- og Forbrugerstyrelsen)
- Dankort (Nets)
Læst 17. oktober 2026