Netværket i tal og fakta
- Korttyper på mastercard.com/dk
- Standard, World, World Elite og World Legend (kredit) samt Debit og World Debit (pr. 17.10.2026)
- Hvem fastsætter prisen
- Kortudstederen, dvs. banken eller kortselskabet, ikke netværket
- Interbankgebyr i EU
- Højst 0,3 % for private kreditkort og 0,2 % for private debetkort
- Automatgebyrer
- Fastsættes ikke af netværket, men af automatens ejer, som skal oplyse gebyret
- Wallets
- 31,6 % af alle danske korttransaktioner i 2025 (Nationalbanken, februar 2026)
Hvad er et Mastercard?
Et Mastercard er et betalingskort, der kører på Mastercards netværk. Netværket er de regler og den teknik, der sender en betaling fra butikken til din bank og tilbage igen med et ja eller et nej. Selve kortet får du ikke fra Mastercard. Det udstedes af en bank eller et kortselskab, din kortudsteder, og det er udstederen, der bestemmer prisen, kreditten og de forsikringer, der følger med.
Den skelnen er det vigtigste at forstå, før du sammenligner kort. To kort med samme logo kan koste vidt forskelligt. Danske Banks Mastercard Basis har et årligt kortgebyr på 250 kr., mens Circle K extra Mastercard fra SEB Kort Bank har et årsgebyr på 0 kr., begge læst i udstedernes prislister pr. 17.10.2026. Netværket er det samme. Produktet, prisen og vilkårene er udstederens.
Mastercard peger da også selv videre. På den danske side om debetkort står der, at du skal kontakte din bank eller kreditforening for at få et kort. Har du glemt din pinkode, henviser selskabet til det pengeinstitut, der har udstedt kortet. Det samme gælder spørgsmål om din konto, din kredit og dine opgørelser: dem svarer banken på.
Visa er bygget op efter samme princip. I hverdagen er forskellen mellem de to netværk lille, og den handler mest om, hvilke kort din bank tilbyder. De to er stillet side om side i guiden Visa eller Mastercard: hvad er forskellen.
Sådan foregår en betaling med Mastercard
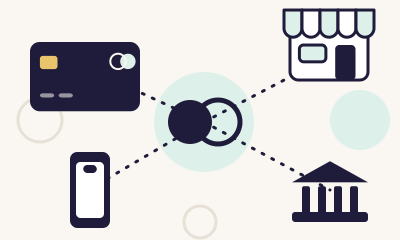
En betaling med Mastercard har fire parter: dig som kortholder, din kortudsteder, butikken og butikkens indløser. Indløseren er den virksomhed, der tager imod kortbetalinger på butikkens vegne. Netværket sidder i midten og sørger for, at de fire kan tale sammen, uanset om kortet er udstedt i Aalborg, og butikken ligger i Lissabon.
- Du betaler. Du holder kortet eller telefonen ved terminalen, stikker kortet i og taster pinkode, eller skriver kortnummer, udløbsdato og kontrolcifre på en netbutik.
- Indløseren sender en forespørgsel gennem netværket til den bank, der har udstedt dit kort.
- Udstederen svarer ja eller nej. Banken ser efter, om kortet er gyldigt, om der er dækning på kontoen eller plads i kreditten, og om købet ligner misbrug. Ved netkøb kan banken bede dig bekræfte med MitID eller en kode.
- Svaret går samme vej tilbage til terminalen, og købet er godkendt.
- Pengene afregnes bagefter. Udstederen betaler indløseren, indløseren betaler butikken, og du ser beløbet på kontoen eller på kortets opgørelse.
For hver betaling betaler indløseren et interbankgebyr til din kortudsteder. I EU har forordning (EU) 2015/751 lagt loft over det gebyr. For et privat debetkort må det højst være 0,2 % af beløbet, for et privat kreditkort højst 0,3 %. Loftet gælder kun gebyret mellem indløser og udsteder. Hvad butikken samlet betaler for at tage imod kort, kan være mere, og det er ikke noget, du som kortholder betaler direkte.
Ved kontaktløs betaling sender kortet ikke de samme data hver gang. Ifølge Mastercard krypteres hver kontaktløs transaktion med et unikt, dynamisk kryptogram, så en opsnappet betaling ikke kan genbruges. Lægger du kortet i Apple Pay, gemmer Apple ikke det oprindelige kortnummer. Telefonen bruger sit eget kontonummer og en kode, der kun gælder den ene betaling. Mobilen fylder mere og mere. Nationalbanken har opgjort, at danskerne lavede 2.863 mio. korttransaktioner i 2025, og at knap hver tredje af dem, 31,6 %, skete via en digital wallet som Apple Pay eller Google Pay.
Korttyperne: niveauerne på Mastercards danske side
Netværket deler sine kort i niveauer. På mastercard.com/dk stod der pr. 17.10.2026 fire kreditkort, nemlig Standard Mastercard, World Mastercard, World Elite Mastercard og World Legend, og to debetkort, Debit Mastercard og World Debit Mastercard. Det er de korttyper, selskabet selv markedsfører i Danmark.
- World beskrives med rejseforsikring, 24/7-assistance og adgang til lufthavnslounger.
- World Elite har ifølge selskabets side en 24/7-concierge til rejsebookinger og arrangementer. Lounge, hurtig sikkerhedskontrol og dataroaming står som valgfrie rejsefordele. Niveauet har sin egen guide om World Elite-kortet.
- Debit trækker pengene direkte på din bankkonto, så der er ingen kredit.
Læg mærke til forbeholdet. Der gælder vilkår og undtagelser, skriver Mastercard, og dækningen kan variere afhængigt af kortudsteder eller udstedelsesland. Et niveau er altså en ramme og ikke et løfte om bestemte fordele. Hvad netop dit kort dækker, står i bankens aftalegrundlag og forsikringsbetingelser.
Navnene Gold, Guld, Platinum og Platin finder du ikke på den danske side. Det er bankernes produktnavne. Danske Bank kalder sine kreditkort Mastercard Basis, Guld og Platin, og Jyske Banks kortbestemmelser nævner Gold, Platinum og World Elite og siger, at det fremgår af aftalegrundlaget for hvert kort, om der er tilknyttet en særlig fordel. Derfor kan et guldkort fra én bank have en rejseforsikring for hele Europa, mens et andet kun dækker fly- og pakkerejser, du har betalt med kortet. Hvad bankerne lægger i de to niveauer, står i guiderne om guldkortene og platinkortene, og om springet fra det ene til det andet er pengene værd, regnes ud i Gold eller Platinum: regnestykket.
Debit eller credit: to slags kort på samme netværk
Kortet kan være et debetkort eller et kreditkort. Forskellen er, hvis penge du bruger, når du betaler.
Debetkortet trækker beløbet på din konto, oftest med det samme. Danske Bank nævner Mastercard Hverdag+ som eksempel på et debetkort. Der er ingen kredit og derfor ingen rente, men du kan kun bruge det, der står på kontoen. Mastercards eget debetkort er beskrevet i guiden om debetkortet Mastercard Debit.
Kreditkortet, på engelsk et Mastercard credit card, betyder, at du låner af udstederen og betaler senere. Danske Bank kalder sine kreditkort "2 kort i 1", fordi de både har en kreditdel og en debetdel. Køb samles på en opgørelse, som du betaler på en fast dag. Hvilke køb der lander på hvilken regning, afgøres af skæringsdatoen, som er forklaret i guiden om skæringsdato på kreditkortet.
Betaler du hele opgørelsen, koster kreditten typisk ingen rente i den rentefri periode. Hos Danske Bank er den op til 45 dage pr. 17.10.2026, og fra 20.11.2026 bliver den op til 40 dage. Betaler du kun en del, løber der rente på resten, og udstederen skal vise prisen som ÅOP, årlige omkostninger i procent, med et repræsentativt eksempel. To eksempler fra prislisterne pr. 17.10.2026:
- Circle K extra Mastercard (SEB Kort Bank): årsgebyr 0 kr. og en variabel debitorrente på 23,14 %. Udstederens eksempel er et kreditbeløb på 20.000 kr. i 12 måneder, hvor du ved fuld udnyttelse betaler 24.200 kr. tilbage, svarende til ÅOP 23,14 %.
- Danske Bank Mastercard Basis: årligt kortgebyr 250 kr., variabel debitorrente 8,3–14,9 % og ÅOP 18,0–24,6 %. Bankens ÅOP er regnet på et købsmaksimum på 15.000 kr. i 12 måneder, inklusive kortgebyret og kontogebyret for Danske Konto.
Loven sætter en grænse for prisen. Lov om forbrugslånsvirksomheder § 11 a forbyder kreditaftaler med en ÅOP over 35 %, og efter § 1, stk. 2, gælder forbuddet også for banker. Loftet over de samlede omkostninger på 100 % af kreditbeløbet i § 11 b gælder derimod ikke for revolverende kreditter, der ikke skal være indfriet inden en fast dato, og sådan er kreditten på de fleste kreditkort skruet sammen.
Ikke alle kreditkort på netværket har en løbende kredit. På Jyske Banks Gold og Platinum forfalder hele saldoen hver måned og trækkes på den tilknyttede konto, så debitorrenten er 0,00 %. Det er et kreditkort i den forstand, at du betaler bagefter, men du kan ikke dele regningen op og afdrage den.
ID Check og sikkerhed, når du handler på nettet
Mastercard ID Check er navnet på et ekstra trin, hvor du bekræfter en betaling på nettet. Nordea skriver, at Dankort, Visa og Mastercard alle har 3D Secure-løsninger til netkøb, og ID Check er en af dem. Der er ingen dansk side om ID Check på mastercard.com/dk, så detaljerne kommer fra bankerne. Jyske Banks kortbestemmelser beskriver to måder. Du kan godkende med MitID, eller du kan bruge Mastercard ID Check, som virker med et kodeord til nethandel og en engangskode, som Nets sender på sms. Danske Bank beder dig også godkende med MitID og tilbyder kodeord plus sms-kode, hvis du ikke kan bruge MitID.
Små netkøb slipper ofte for trinnet. Jyske Bank oplyser, at du som udgangspunkt ikke skal godkende betalinger under 225 kr. (30 euro). Det bygger på EU's regler om stærk kundeautentifikation, som giver banken lov til, men ikke pligt til, at springe godkendelsen over ved mindre beløb.
Godkendelsen har også betydning, hvis kortet bliver misbrugt. Efter betalingsloven § 100 hæfter du med op til 375 kr., hvis pinkoden eller en anden personlig sikkerhedsforanstaltning er brugt ved misbruget. Hæftelsen kan blive op til 8.000 kr., hvis koden er brugt, og banken kan vise, at du fx ikke sagde til snarest muligt. Har banken ikke krævet stærk kundeautentifikation, hæfter banken, medmindre du har handlet svigagtigt. Mister du kortet, så spær det i bankens app. Nets' spærrenumre er 44 89 29 29 for Dankort, Visa/Dankort og Visa Electron; Mastercard og Visa spærres via din bank eller 44 89 27 50. Hele fremgangsmåden står i guiden om at spærre et kort.
Hvor kan du bruge kortet, og hvem tager gebyrerne?
Netværket er internationalt, så kortet virker i butikker, på nettet og i hæveautomater i udlandet, hvor logoet er. Gebyrerne kommer fra tre forskellige steder:
- Din kortudsteder tager valutatillæg ved køb i fremmed valuta og gebyr for kontanthævning. Pr. 17.10.2026 var tillægget for valutaer fra EU/EØS, Schweiz og Storbritannien 0,5 % på Danske Banks kreditkort og 1,00 % på Jyske Banks og Nykredits. Circle K extra tog 2 % plus eventuelle tillæg til Mastercard.
- Automatens ejer kan tage sit eget gebyr. Mastercard fastsætter ikke gebyrer for hæveautomater, og et gebyr fra ejeren skal oplyses, når du starter hævningen.
- Butikken må som udgangspunkt ikke tage gebyr. Efter betalingsloven § 121, stk. 3, må en butik ikke opkræve gebyr for kort, hvis interbankgebyrer er reguleret i EU-forordningen. Det er de almindelige private debet- og kreditkort udstedt i EU. Forbuddet gælder både i fysiske butikker og på nettet. Ved firmakort og kort udstedt uden for EU må butikken godt tage gebyr.
I udlandet kan butikken eller automaten tilbyde at regne beløbet om til danske kroner på stedet. Det kaldes dynamisk valutaomregning. EU-reglerne kræver, at prisen vises som et procenttillæg over ECB's kurs, før du godkender. Forbrugerrådet Tænk råder dig til altid at vælge den lokale valuta, fordi kursen i kroner kan være op til 35 % højere end normalt.
Forsikringerne er udstederens. Om kortet dækker din rejse, og på hvilke betingelser, står i guiden om rejseforsikring på Mastercard, og de øvrige dækninger, fx købs- og billejeforsikring, er samlet i forsikringer på kortet. Fælles for dem er, at de afhænger af udsteder og kortniveau, ikke af netværket.
Sådan finder du det kort, der passer til dig
Prisen og fordelene ligger hos udstederen, så det er prislisten, du skal læse, ikke logoet. Stil dig selv fire spørgsmål:
- Har du brug for kredit? Betaler du altid med penge, du har, er et debetkort nok, og der er ingen rente at holde øje med.
- Hvor bruger du kortet? Handler du ofte i fremmed valuta, betyder valutatillægget mere end årsgebyret.
- Skal kortet dække dine rejser? Læs forsikringsbetingelserne: skal rejsen være betalt med kortet, hvor mange dage dækkes, og er afbestilling med?
- Hvad koster kreditten? Find ÅOP og det repræsentative eksempel. Er ÅOP meget lav, så tjek, om kortet overhovedet lader dig dele betalingen op.
Udstederen skal vurdere din kreditværdighed, før du får et kreditkort, jf. kreditaftaleloven § 7 c. Fra 20.11.2026 skal vurderingen efter de nye regler være grundig og foretages i din interesse. Tjek også, at udstederen har tilladelse. Finanstilsynet opfordrer forbrugere til at slå virksomheden op i tilsynets virksomhedsregister.
Hvem bestemmer hvad på et Mastercard?
| Mastercard (netværket) | Korttyper og niveauer, regler for godkendelse og afregning, sikkerhedsteknik som dynamiske kryptogrammer |
|---|---|
| Kortudstederen (banken) | Årsgebyr, rente og ÅOP, kreditramme, valutatillæg, hævegebyr, forsikringer og lounge |
| Butikkens indløser | Tager imod betalingen for butikken og betaler interbankgebyret til udstederen |
| Butikken | Om kortet tages imod; må ikke tage gebyr for private kort udstedt i EU |
| Automatens ejer | Et eventuelt automatgebyr, som skal oplyses, før du hæver |
Ofte stillede spørgsmål om Mastercard
Er Mastercard en bank?
Hvilke korttyper har Mastercard i Danmark?
Hvad er forskellen på et kreditkort og Debit Mastercard?
Tager Mastercard gebyr, når jeg hæver kontanter?
Hvad er Mastercard ID Check?
Må en butik tage gebyr, når jeg betaler med Mastercard?
Hvad gør jeg, hvis mit kort bliver misbrugt?

Kilder
- Mastercard Danmark: kreditkort (Standard, World, World Elite, World Legend), læst 17.10.2026
- Mastercard Danmark: World Elite Mastercard og forbehold for fordele
- Mastercard Danmark: ofte stillede spørgsmål (automatgebyrer, pinkode)
- Mastercard Danmark: kontaktløs betaling
- Danmarks Nationalbank: almost every third card payment is now made via digital wallets (2. februar 2026)
- Lov om betalinger (LBK nr. 463 af 26/04/2026), §§ 100 og 121
- Lov om forbrugslånsvirksomheder (LBK nr. 1545 af 04/12/2025), §§ 1, 11 a og 11 b
- Forordning (EU) 2015/751 om interbankgebyrer for kortbaserede betalingstransaktioner
- Jyske Bank: kortbestemmelser for Mastercard (1. juni 2026)
- Danske Bank: kort (debet- og kreditkort)
- Finanstilsynet: forbruger- og investorinformation
- Danmarks Nationalbank
- Finanstilsynet
- Mastercard Danmark
- Visa Danmark
Læst 17. oktober 2026